和一手房是一样的呀。
等额本息还款法:
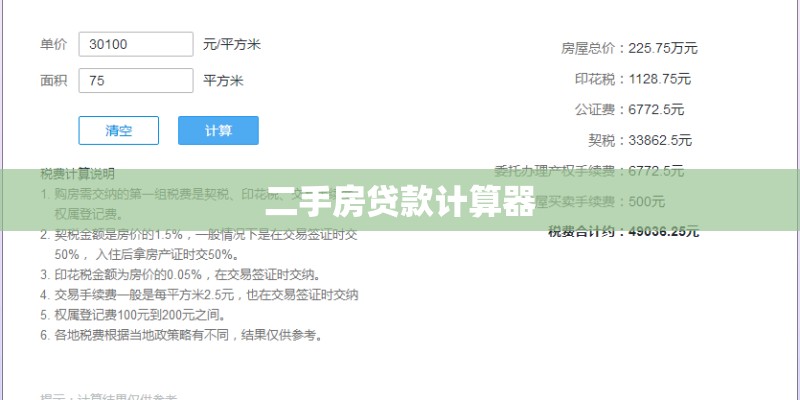
每月月供额=〔贷款本金×月利率×(1+月利率)^还款月数〕÷〔(1+月利率)^还款月数-1〕
每月应还利息=贷款本金×月利率×〔(1+月利率)^还款月数-(1+月利率)^(还款月序号-1)〕÷〔(1+月利率)^还款月数-1〕
每月应还本金=贷款本金×月利率×(1+月利率)^(还款月序号-1)÷〔(1+月利率)^还款月数-1〕
总利息=还款月数×每月月供额-贷款本金
等额本金还款法:
每月月供额=(贷款本金÷还款月数)+(贷款本金-已归还本金累计额)×月利率
每月应还本金=贷款本金÷还款月数
每月应还利息=剩余本金×月利率=(贷款本金-已归还本金累计额)×月利率
每月月供递减额=每月应还本金×月利率=贷款本金÷还款月数×月利率
总利息=还款月数×(总贷款额×月利率-月利率×(总贷款额÷还款月数)*(还款月数-1)÷2+总贷款额÷还款月数)
月利率=年利率÷12 15^4=15×15×15×15(15的4次方,即4个15相乘的意思)
一、二手房贷款计算器如何使用?贷款买二手房要注意什么?
我们现在计算数字的时候基本都是靠计算器,不过有的数字用计算器也算不出了或者说是算起来很吃力,计算房贷的时候使用计算器就比较吃力,因为房贷的金额太大了,不过现在的人们也很聪敏,发明了房贷计算器,大家购买二手房就可以使用二手房房贷计算器,那二手房贷款计算器如何使用?贷款买二手房要注意什么?
二手房贷款计算器如何使用?
1、不管是银行贷款还是机构,都需要用贷款计算器算清楚其中的利率问题。因为有的利率给出的并不是很明确,特别是一些机构利用更深的数学方式来迷惑借款人,看似是很明确的利率,但是其中却会涉及到很多其他费用问题,从而提高了利率,导致还款的额度更高,要提前用贷款计算器计算清楚利率的问题。
2、除了本息之外,有些贷款还会涉及到一些手续费的问题,所以在使用贷款计算器的时候一定要清楚的计算出自己最终的还款额度究竟是多少,尽量详细地咨询机构,弄清楚是否会在贷款过程中产生一些变化,否则一些细微的漏洞就会对借款人十分不利。
3、值得注意的是,还款期限并不是越短越好,而是要适量,太短的话可能会给借款人带来一定的经济压力,太长又会导致还款总额度提高。利用贷款计算器计算清楚这些数据的目的其实就是为了规避贷款中的风险问题,所以,小编建议各位借款人一定要提前计算清楚,做到心中有数。
贷款买二手房要注意什么?
1、一般来说,银行个人住房贷款的最长贷款期限为30年。如果是购买新房的话,通常大家的贷款年限是可以达到30年的。但是购买二手房的话,贷款年限就有许多其他限制因素。
2、无论新房还是二手房,目前国内商业贷款的贷款额度最高约为市场价的70%~80%(各地政策不同)。但是这里也有需要各位购房者注意的,新房的市场价往往以合同价为准,所以说大家的贷款额度也就是新房总价减掉您付的首付款后的价格,因此贷款额度较容易提前计算。
3、如果是二手房贷款银行放贷,除了参考合同价之外,还需要看您的房子的评估价值,最后取两者之间的低值作为贷款基数。因此,二手房评估价往往是低于合同价(市场价)的,这样就意味着,购买二手房的朋友,需要准备更多的首付款。
以上就是二手房贷款计算器如何使用?贷款买二手房要注意什么的全部内容,二手房房贷计算器是专门为各位购买二手房计算房设计的,使用的朋友们会发现这个计算器用起来很快捷也很准确,大家除了了解二手房房贷的计算之外,也要了解贷款时候应该注意的一些问题。
二、二手房抵押贷款16万利息4.90贷14年每个月还贷多少钱?
这个不分二手房还是一手房,分的是你签合同时是按等额本金还是等额本息贷款法。如果是等额本金的话,那么每一个月固定还本金160000÷168=952元,第1个月的利息为160000X(4.9%÷12)=653.3元,第1个月应还款952653.3=1605.3元;以后每一个月少还本金952元的利息3.88元,即第二个月为1601.42元;第3个月为1597.54元;以此类推?如果还款法是等额本息,那每个月就为1317.98元。终上,用等额本金还款法比等额本息划算。
三、2021年二手房各家银行贷款利息是多少?
2021年贷款利率是多少?2021年1月20日贷款市场报价利率(LPR)为1年期LPR为3.85%,5年期以上LPR为4.65%。以上LPR在下一次发布LPR之前有效。
LPR利率是由报价银行报价的,18家LPR报价行都是同类型银行中具有较强影响力、公信力和定价能力的银行,且需要根据本行对最优质客户的贷款利率报价。也就是说,报价行的报价都是有真实交易作为支撑的。
扩展资料:
不论是等额本息还款法还是等额本金还款法,利息的本质都是不会改变的。总体来看,等额本息是会比等额本金多付一点利息,但前提是贷足了年限。
看似银行都收回了利息,但实际上,等额本金还款法随着本金的递减,银行可以加速还款,尽快回笼了资金,降低经营成本在这一点上是有利于风险系数的低。
在实际操作过程中,等额本息更利于借款人的掌握,方便还款。事实上,大部分借款人在进行比较后,还是选择了等额本息方式,因为这种方式月还款额固定,便于记忆,还款压力均衡,实际上与等额本金差别不大。
四、二手房贷款计算器
银行评估价,成交价,两个价中取最低的一个价乘以70%等于贷款金额
例如:成交价80万,银行评估70万。7070%=49w
成交价80万,银行评估90万.8070%=56